Zastrzeżenie numeru PESEL w 2026 roku można wykonać bezpłatnie przez aplikację mObywatel, serwis internetowy lub w urzędzie gminy. Procedura zajmuje zwykle kilka chwil, a zmiana statusu numeru jest widoczna w rejestrze od razu. To praktyczna ochrona przed konsekwencjami kradzieży tożsamości, szczególnie gdy ktoś zdobędzie dane z dowodu osobistego, wiadomości e-mail albo wycieku z internetowego serwisu, enguide.pl podaje.
- Jak zastrzec PESEL w 2026 roku? Trzy dostępne sposoby
- Co daje zastrzeżony PESEL i przed czym chroni?
- Kiedy warto zastrzec PESEL?
- Jak cofnąć zastrzeżenie PESEL i kiedy jest to konieczne?
- Najczęstsze błędy przy zastrzeganiu PESEL
- Co zrobić, gdy dane PESEL wyciekły lub zostały skradzione?
- Zastrzeżenie PESEL w 2026 roku. Co warto wiedzieć?
- FAQ. Najczęściej zadawane pytania o zastrzeżenie PESEL
Sama znajomość numeru PESEL nie daje oszustowi automatycznie dostępu do konta bankowego. Może jednak stanowić część danych wykorzystywanych przy próbie wyłudzenia kredytu, pożyczki lub zakupu na raty. Dlatego najlepiej wiedzieć nie tylko, jak włączyć ochronę, ale również kiedy czasowo ją wyłączyć i jak sprawdzić, czy ktoś weryfikował status numeru.
Jak zastrzec PESEL w 2026 roku? Trzy dostępne sposoby
Najwygodniejszą metodą dla większości osób jest aplikacja mObywatel. Usługa jest bezpłatna, nie wymaga wizyty w placówce i pozwala zarządzać statusem numeru także w dni wolne od pracy.
Jak zastrzec PESEL 2026? Do wyboru są trzy rozwiązania:
- Aplikacja mObywatel na telefonie.
- Serwis internetowy dostępny przez oficjalny portal administracji publicznej.
- Dowolny urząd gminy, w którym można złożyć odpowiedni wniosek.
Osoba korzystająca z kanału internetowego musi potwierdzić swoją tożsamość. W zależności od dostępnej metody może to zrobić za pomocą profilu zaufanego, e-dowodu, podpisu kwalifikowanego lub logowania do bankowości elektronicznej.
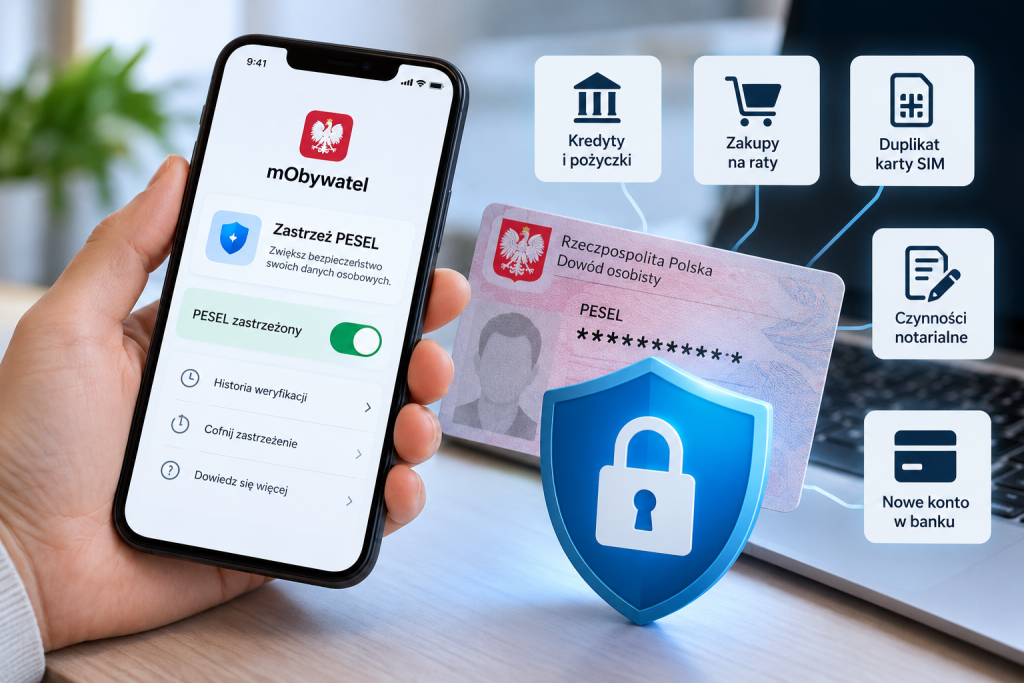
Zastrzeżenie PESEL w aplikacji mObywatel krok po kroku
1. Zaloguj się do aplikacji mObywatel.
2. Przejdź do sekcji „Usługi”.
3. Odszukaj usługę „Zastrzeż PESEL”.
4. Wybierz opcję zastrzeżenia numeru i potwierdź operację zgodnie z komunikatami na ekranie.
5. Sprawdź aktualny status numeru w usłudze.
Nie trzeba przedstawiać papierowego wniosku ani płacić za uruchomienie ochrony w aplikacji. Warto też upewnić się, że używana jest oficjalna aplikacja, a nie strona lub program podszywający się pod usługi administracji publicznej.
Najlepszy moment na zastrzeżenie PESEL to czas, kiedy nie planuje się zawierania umów wymagających czasowego cofnięcia ochrony. Nie trzeba czekać na podejrzany telefon, utratę dokumentów ani informację o wycieku danych.
Jak zastrzec PESEL w urzędzie gminy?
Osoby, które nie korzystają z aplikacji lub wolą załatwiać formalności osobiście, mogą złożyć wniosek w dowolnym urzędzie gminy. Należy przygotować dokument potwierdzający tożsamość i wypełnić odpowiedni formularz. Urzędnik wprowadza zmianę do systemu i wydaje potwierdzenie.
W przypadku cudzoziemców wymagany dokument zależy od ich statusu i sytuacji. Osoby z numerem PESEL ze statusem UKR, które nie mają standardowego dokumentu podróży, powinny sprawdzić wymagania dotyczące dokumentu, na podstawie którego potwierdzono ich tożsamość.
Co daje zastrzeżony PESEL i przed czym chroni?
Zastrzeżenie nie usuwa numeru z rejestrów i nie zmienia danych osobowych. Informuje uprawnione instytucje, że numer ma status zastrzeżony. Od 1 czerwca 2024 roku określone instytucje finansowe i inne podmioty mają obowiązek sprawdzania tego statusu przed wykonaniem wskazanych czynności.
Największe znaczenie ma ochrona przed skutkami kradzieży tożsamości i próbami zaciągania zobowiązań na cudze dane. Jeżeli instytucja udzieli kredytu mimo obowiązku sprawdzenia zastrzeżenia, a oszust wykorzysta dane poszkodowanego, mogą mieć zastosowanie przepisy chroniące osobę, której tożsamość wykorzystano.
Nie oznacza to jednak, że zastrzeżenie PESEL zastępuje inne zabezpieczenia. Nie blokuje automatycznie logowania do poczty elektronicznej, przejęcia numeru telefonu ani wszystkich możliwych oszustw internetowych.
Co można zrobić z zastrzeżonym numerem?
| Czynność | Czy zastrzeżenie przeszkadza? |
|---|---|
| Wizyta u lekarza i realizacja recepty | Nie |
| Przelew z własnego konta | Nie |
| Wypłata pieniędzy z bankomatu | Nie |
| Załatwianie spraw urzędowych | Nie |
| Podpisanie umowy o kredyt lub pożyczkę | Tak, konieczne może być cofnięcie zastrzeżenia |
| Zakup na raty finansowany kredytem konsumenckim | Tak |
| Otwarcie nowego rachunku bankowego | Tak |
| Uzyskanie kopii karty SIM | Tak |
| Niektóre czynności notarialne dotyczące nieruchomości | Tak |
| Wypłata dużej kwoty gotówki w oddziale banku | Mogą obowiązywać dodatkowe ograniczenia |
Zastrzeżony numer nie uniemożliwia więc normalnego korzystania z codziennych usług. Nie trzeba go odblokowywać przed wizytą w przychodni, realizacją recepty czy wykonaniem zwykłego przelewu.
Szczególnej uwagi wymaga wypłata gotówki w oddziale banku. Przy kwocie przekraczającej trzykrotność minimalnego wynagrodzenia za pracę bank może wstrzymać wypłatę na 12 godzin. Cofnięcie zastrzeżenia już po złożeniu dyspozycji nie musi skrócić tego czasu. Przed planowaną wypłatą najlepiej wcześniej sprawdzić aktualne zasady w swoim banku.
Kiedy warto zastrzec PESEL?
Z ochrony można korzystać na co dzień, a nie wyłącznie w sytuacji zagrożenia. Jest szczególnie przydatna osobom, które często przekazują dane w formularzach, korzystają z wielu usług internetowych albo obawiają się, że ich dokumenty trafiły w niepowołane ręce.
Najważniejsze sytuacje, w których warto włączyć zastrzeżenie:
- Po zgubieniu lub kradzieży dowodu osobistego.
- Po otrzymaniu wiarygodnej informacji o wycieku danych osobowych.
- Gdy pojawiają się podejrzane wiadomości dotyczące rzekomych kredytów lub zobowiązań.
- Po próbie wyłudzenia danych przez telefon, SMS lub fałszywą stronę internetową.
- Profilaktycznie, jeśli nie planuje się w najbliższym czasie zawierania umów wymagających cofnięcia ochrony.
Zastrzeżenie PESEL najlepiej traktować jak dodatkową blokadę bezpieczeństwa, a nie gwarancję, że żadne oszustwo nie będzie możliwe.
Jeżeli pojawi się podejrzany SMS o blokadzie konta lub konieczności potwierdzenia danych, nie należy otwierać przesłanego odnośnika. Pomocny może być poradnik jak rozpoznać fałszywe SMS-y z banku, który opisuje typowe sygnały prób wyłudzenia danych.
W przypadku problemów z dostępem do rachunku warto również sprawdzić, czy komunikat pochodzi od banku, a nie od osoby podszywającej się pod jego pracownika. Praktyczne wskazówki dotyczące sytuacji, gdy występuje awaria aplikacji mBank, pomagają odróżnić problemy techniczne od potencjalnych prób oszustwa.
Jak cofnąć zastrzeżenie PESEL i kiedy jest to konieczne?
Cofnięcie zastrzeżenia działa podobnie jak jego włączenie. Można zrobić to w aplikacji mObywatel, w serwisie internetowym albo w urzędzie gminy. Zmiana jest bezpłatna i co do zasady widoczna w rejestrze od razu.
Najczęściej trzeba cofnąć zastrzeżenie przed:
- Zawarciem umowy kredytu lub pożyczki.
- Otwarciem nowego rachunku bankowego.
- Zakupem na raty, jeśli transakcja wiąże się z kredytem konsumenckim.
- Podpisaniem określonego aktu notarialnego dotyczącego nieruchomości.
- Uzyskaniem duplikatu karty SIM u operatora.
- Wypłatą dużej kwoty gotówki w oddziale banku, jeśli wymagają tego zasady danej operacji.
Cofnięcie zastrzeżenia w mObywatelu
- Otwórz aplikację i zaloguj się.
- Wejdź do usługi „Zastrzeż PESEL”.
- Wybierz opcję cofnięcia zastrzeżenia.
- Zdecyduj, czy numer ma pozostać niezastrzeżony, czy ochrona ma zostać przywrócona automatycznie o określonej porze.
- Potwierdź zmianę i sprawdź nowy status.
Dostępna jest zarówno opcja bezterminowego cofnięcia ochrony, jak i wyznaczenia daty oraz godziny ponownego zastrzeżenia. Drugie rozwiązanie jest wygodne przy jednorazowych formalnościach, na przykład podpisywaniu umowy kredytowej.
Najbezpieczniejszy model korzystania z usługi to utrzymywanie PESEL w stanie zastrzeżonym i cofanie ochrony tylko wtedy, gdy wymaga tego konkretna czynność.
Przed wizytą w banku lub u notariusza warto sprawdzić, czy zastrzeżenie zostało cofnięte i czy status zdążył się zaktualizować. Nie należy zakładać, że wystarczy samo rozpoczęcie procedury. Warto też pamiętać, że kolejną zmianę statusu można wykonać dopiero po upływie 30 minut od poprzedniej zmiany.
Najczęstsze błędy przy zastrzeganiu PESEL
Sama aktywacja ochrony nie wystarczy, jeśli później zapomni się o jej ograniczeniach lub nie sprawdzi aktualnego statusu. Kilka pomyłek może niepotrzebnie opóźnić załatwienie sprawy w banku albo utrudnić wykrycie próby oszustwa.
Najczęstsze błędy to:
- Cofnięcie zastrzeżenia na stałe. Przy jednorazowej umowie wygodniej ustawić automatyczne ponowne zastrzeżenie, jeśli taka opcja jest dostępna.
- Brak sprawdzenia statusu przed wizytą w banku. Warto upewnić się, że zmiana została zarejestrowana.
- Próba wielokrotnego przełączania ochrony. Między kolejnymi zmianami statusu obowiązuje 30-minutowa przerwa.
- Założenie, że zastrzeżenie blokuje wszystkie oszustwa. Usługa ogranicza ryzyko określonych nadużyć, ale nie chroni automatycznie poczty elektronicznej, haseł ani wszystkich danych finansowych.
- Ignorowanie historii weryfikacji. Nieoczekiwane sprawdzenie numeru przez instytucję może być powodem do wyjaśnienia sytuacji.
Warto regularnie zaglądać do historii w aplikacji. Dostępne są tam informacje o zmianach statusu oraz o podmiotach, które weryfikowały zastrzeżenie numeru PESEL. Jeżeli pojawi się nieznana operacja lub podejrzane zobowiązanie, należy skontaktować się z daną instytucją, a w razie podejrzenia przestępstwa również z policją.
Co zrobić, gdy dane PESEL wyciekły lub zostały skradzione?
Jeśli istnieje podejrzenie, że ktoś poznał numer PESEL wraz z innymi danymi osobowymi, nie warto ograniczać się do samego zastrzeżenia. Najlepiej działać szybko i zabezpieczyć również pozostałe kanały dostępu do danych.
Zalecana kolejność działań wygląda następująco:
- Zastrzeż PESEL, jeśli jego status jest obecnie aktywny w sensie braku zastrzeżenia.
- Zastrzeż utracony dokument tożsamości zgodnie z obowiązującą procedurą.
- Zmień hasła do poczty elektronicznej i innych kont, które mogły zostać przejęte.
- Sprawdź historię weryfikacji PESEL i zwróć uwagę na nieznane instytucje.
- Skontaktuj się z bankiem, jeśli występują podejrzane transakcje, wnioski kredytowe lub próby przejęcia konta.
- Zgłoś podejrzenie przestępstwa odpowiednim służbom.
Jeżeli oszustwo zaczęło się od wiadomości tekstowej, podejrzany SMS można przekazać do CERT Polska na numer 8080. Nie należy odpowiadać na wiadomość ani korzystać z zawartych w niej linków.
Zastrzeżenie numeru PESEL nie cofa skutków wcześniejszego wycieku i nie zastępuje zgłoszenia przestępstwa. Może jednak ograniczyć ryzyko wykorzystania danych przy określonych czynnościach prawnych i finansowych.
Zastrzeżenie PESEL w 2026 roku. Co warto wiedzieć?
W 2026 roku usługa pozostaje bezpłatna i dostępna zarówno przez internet, jak i w urzędach gminy. Mechanizm działa na podstawie przepisów dotyczących przeciwdziałania skutkom kradzieży tożsamości. Zastrzeżenie i cofnięcie zastrzeżenia są rejestrowane na bieżąco, a użytkownik może sprawdzić historię zmian i weryfikacji.
Ważną kwestią jest także rozszerzenie obowiązku weryfikacji zastrzeżonego PESEL na określone czynności związane z ubezpieczeniem OC posiadaczy pojazdów mechanicznych. Zmiana ta obowiązuje od 27 listopada 2025 roku i pokazuje, że rejestr ma zastosowanie nie tylko przy typowych umowach kredytowych.
Nie oznacza to jednak, że każda instytucja ma obowiązek sprawdzać numer przy każdej usłudze. Obowiązek zależy od rodzaju podmiotu i konkretnej czynności określonej w przepisach.
Przed planowaną umową warto sprawdzić aktualne wymagania instytucji. Najbezpieczniej utrzymywać ochronę aktywną na co dzień, a następnie czasowo ją cofać, gdy wymaga tego konkretna formalność.
FAQ. Najczęściej zadawane pytania o zastrzeżenie PESEL
Czy zastrzeżenie PESEL w 2026 roku jest bezpłatne?
Tak. Zastrzeżenie numeru i cofnięcie zastrzeżenia są bezpłatne, zarówno w aplikacji mObywatel, przez internet, jak i w urzędzie gminy.
Jak szybko działa zastrzeżenie PESEL?
Zmiana statusu jest rejestrowana od razu. Po wykonaniu operacji warto sprawdzić aktualny status w usłudze, szczególnie przed ważną czynnością finansową.
Czy z zastrzeżonym PESEL można korzystać z banku?
Tak. Można wykonywać przelewy i wypłacać pieniądze z bankomatu. Ograniczenia dotyczą określonych czynności, takich jak zaciągnięcie kredytu, otwarcie nowego rachunku czy niektóre wypłaty gotówki w oddziale.
Czy trzeba cofnąć zastrzeżenie przed podpisaniem umowy o pracę?
Zwykłe podpisanie umowy o pracę nie wymaga cofnięcia zastrzeżenia PESEL. Ochrona nie blokuje standardowych czynności urzędowych ani służbowych.
Czy PESEL można zastrzec bez aplikacji mObywatel?
Tak. Można skorzystać z serwisu internetowego administracji publicznej albo udać się do dowolnego urzędu gminy z dokumentem potwierdzającym tożsamość.
Czy po cofnięciu zastrzeżenia PESEL ponownie zastrzeże się automatycznie?
Tak, jeśli podczas cofania zastrzeżenia wybrano opcję określenia daty i godziny automatycznego przywrócenia ochrony. W przypadku cofnięcia bezterminowego numer pozostaje niezastrzeżony do czasu kolejnej zmiany.